Okt 26, 2026
211
Aktualisiert: Oktober 2026
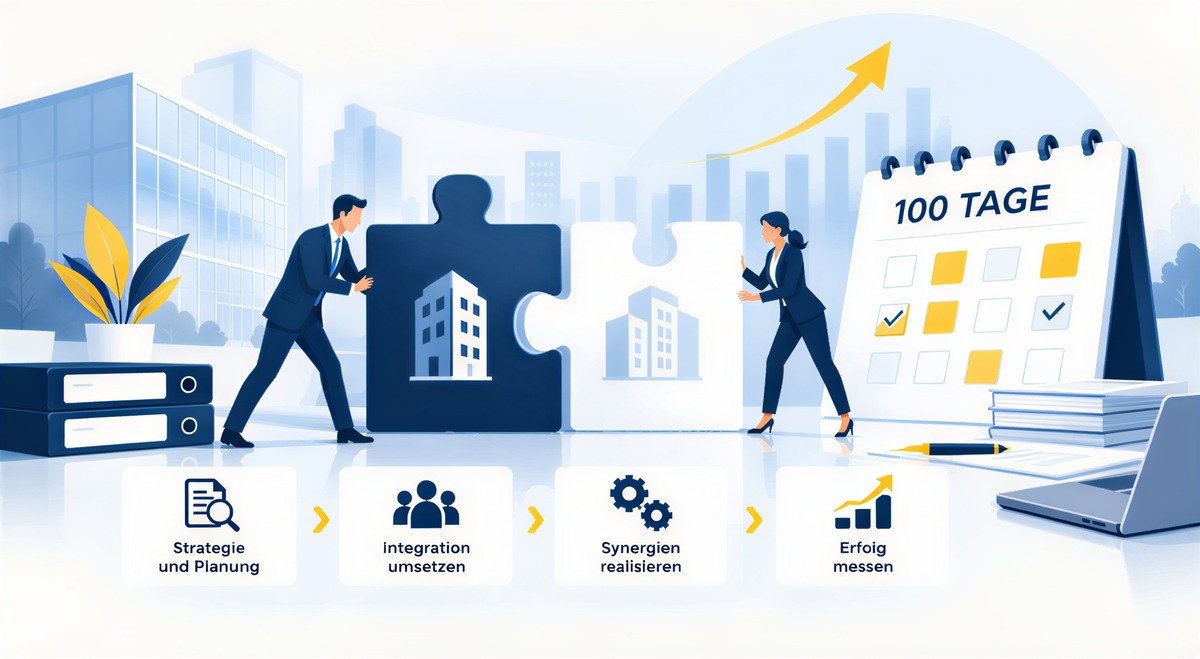
Die Integration beginnt nicht erst am Tag nach dem Closing. Laut einer Bain-Umfrage unter M&A-Verantwortlichen nannten 83 % derjenigen, die einen gescheiterten Deal erlebt haben, Integrationsprobleme als eine der Hauptursachen. Dieser Beitrag zeigt Integrationsformen, Phasen, 100-Tage-Plan und Risiken und erklärt, wie Sie Informationen aus der Due Diligence für die Integration nutzen.
| Definition | Zusammenführung von Organisation, Prozessen, Systemen und Kultur nach dem Closing |
|---|---|
| Ziel | Synergien realisieren, Wertverlust vermeiden |
| Beginn | Planung bereits in der Due Diligence, spätestens zwischen Signing und Closing |
| Kernzeitraum | Day 1 bis etwa Tag 100, Abschluss je nach Deal oft deutlich später |
| Integrationsformen | Absorption, Symbiose, Bewahrung, Holding |
| Typische Workstreams | Organisation, HR, IT, Finanzen, Recht, Vertrieb, Kommunikation |
| Haupterfolgsfaktoren | Klare Integrationsstrategie, Führung, Tempo, Kulturarbeit, realistische Synergien |
Der Kaufpreis wird in der Regel mit Annahmen zu Synergien begründet. Diese entstehen nicht mit der Unterschrift, sondern durch die Umsetzung danach. Die folgenden Studien zeigen, wie groß die Lücke zwischen Plan und Ergebnis sein kann.
| 83 % | Integration als Hauptursache gescheiterter Deals (befragte M&A-Verantwortliche mit gescheitertem Deal)Bain, 2024 |
|---|---|
| 47 % | Deals mit positiver relativer Aktionärsrendite ein Jahr nach AbschlussBCG, 2015 |
| < 40 % | Unternehmen mit standardisiertem PMI-VorgehenBCG, 2015 |
| 75 % | Häufige Käufer, die Synergieziele erreichen oder übertreffenBain, 2026 |
| ~70 % | Fusionen, die erwartete Umsatzsynergien verfehlten (160 Fusionen)McKinsey, 2004 |
| ~60 % | Fusionen, die geplante Kostensynergien nahezu vollständig erreichtenMcKinsey, 2004 |
| 2–5 % | Durchschnittlicher Kundenverlust fusionierender Unternehmen (gemeinsame Kunden)McKinsey, 2004 |
| 95 % | Führungskräfte, die kulturelle Passung als entscheidend ansehenMcKinsey, 2019 |
| +40 % | Wertsteigerung des M&A-Marktes 2025 auf 4,9 Billionen US-DollarBain, 2026 |
Die Zahlen stammen aus unterschiedlichen Studien mit verschiedenen Stichproben und Definitionen von „Erfolg“. Sie zeigen Größenordnungen, keine exakten Erfolgsquoten. Die McKinsey-Daten von 2004 beruhen auf einer älteren Auswertung.
Die BCG-Umfrage nennt vier der am häufigsten genannten Misserfolgsgründe, jeweils von der Hälfte oder mehr der Befragten: schlechte Integration, hohe Komplexität, schwierige kulturelle Passung und niedrige Synergien. Alle vier betreffen die Integration. Viele davon lassen sich schon in der Due Diligence erkennen, wenn man gezielt danach sucht.
Es gibt vier Grundformen: Absorption, Symbiose, Bewahrung und Holding. Die bekannteste Typologie stammt von Haspeslagh und Jemison (Making Acquisitions Work, 1991; ein Arbeitspapier ist bei INSEAD frei verfügbar). Sie ordnet jeden Deal nach zwei Kriterien: Wie stark hängen beide Unternehmen strategisch voneinander ab (strategische Interdependenz), und wie viel Eigenständigkeit braucht das Zielunternehmen (organisatorische Autonomie)?
Das Zielunternehmen wird vollständig in den Käufer integriert: Organisation, Prozesse, Systeme und Marke gehen im übernehmenden Unternehmen auf.
Beide Unternehmen wachsen schrittweise zusammen und lernen voneinander, ohne dass die Eigenständigkeit des Ziels sofort aufgegeben wird.
Das Zielunternehmen bleibt operativ eigenständig. Der Käufer schützt Know-how, Marke und Management und steuert über Reporting und Finanzen.
Das Zielunternehmen wird nicht operativ integriert, sondern als Beteiligung gehalten und finanziell gesteuert.
| Form | Interdependenz | Autonomie | Typisches Beispiel |
|---|---|---|---|
| AbsorptionEingliederung, „Tuck-in“ | hoch | niedrig | Wettbewerber im gleichen Markt, Ziel: Skaleneffekte |
| Symbioseschrittweises Zusammenwachsen | hoch | hoch | Ergänzende Kompetenzen oder Technologien |
| Bewahrung„Bolt-on“ | niedrig | hoch | Innovative Start-ups, starke Marken |
| Holdingfinanzielle Steuerung | niedrig | niedrig | Finanzinvestoren, Konglomerate |
Ergänzend sprechen manche Autoren von „Transformation“ (beide Unternehmen gehen in einer neuen Organisation auf) und „Konsolidierung“. Die Typologien sind in der Literatur nicht einheitlich.
Welche Form passt zu welchem Deal? Die Antwort liefert das Transaktionsziel. Als Faustregel gilt:
| Dealtyp | Typische Form | Begründung |
|---|---|---|
| Horizontalgleiche Branche | Absorption | Skaleneffekte und Kosteneinsparungen stehen im Vordergrund |
| VertikalLieferkette | Symbioseoderteilweise Absorption | Abläufe müssen verzahnt werden, Eigenständigkeit bleibt oft sinnvoll |
| Ergänzende FähigkeitenTechnologie | SymbioseoderBewahrung | Zu schnelle Vereinheitlichung zerstört den Kaufgrund |
| DiversifikationFinanzinvestor | HoldingoderBewahrung | Keine operativen Synergien geplant |
| Bereich | Absorption | Symbiose | Bewahrung | Holding |
|---|---|---|---|---|
| HR und Organisation | voll | teilweise | kaum | kaum |
| Finanzen und Reporting | voll | voll | voll | teilweise |
| Unternehmenskultur | voll | teilweise | kaum | kaum |
| IT und Systeme | voll | teilweise | kaum | kaum |
| Marke | voll | teilweise | kaum | kaum |
| Vertrieb | voll | teilweise | kaum | kaum |
1. Vorbereitung (Due Diligence bis Signing). Integrationsthesen prüfen, Synergien belastbar abschätzen, Risiken identifizieren und die Integrationsform festlegen. Bain nennt die frühe Planung als ersten von zehn Schritten erfolgreicher Integratoren.
2. Planung (Signing bis Closing). Integrationsteam (Integration Management Office, IMO) benennen, Workstreams aufsetzen, 100-Tage-Plan ausarbeiten. Beachten Sie das Vollzugsverbot nach § 41 GWB: Vor der Freigabe dürfen die Unternehmen nicht wie eines handeln. Sensible Informationen sollten nur ein begrenzter Kreis (Clean Team) erhalten. Die Zeit bis zum Closing kann länger dauern als gedacht: Laut Bain dauern von Behörden hinterfragte Deals im Schnitt drei Monate länger als 2015, und bei mehr als 40 % dieser Deals dauert die Freigabe ein Jahr oder länger.
3. Day 1. Kommunikation an Mitarbeitende, Kunden und Lieferanten, klare Zuständigkeiten, funktionsfähige Basisprozesse (Gehälter, Rechnungen, Zugänge).
4. Die ersten 100 Tage. Quick Wins umsetzen, Organisation festlegen, Schlüsselpersonen binden, erste Synergien einleiten.
5. Langfristige Integration. IT-Konsolidierung, Standortzusammenlegung, Kulturangleichung, Synergie-Controlling.
| Zeitraum | Schwerpunkt | Beispielmaßnahmen |
|---|---|---|
| Tag 1 | Stabilität | GesamtkommunikationAnsprechpartner benennenZahlungsfähigkeit und Zugänge sichern |
| Tag 1–30 | Orientierung | Führungsstruktur festlegenSchlüsselpersonen bindenKundenkommunikationBestandsaufnahme der Systeme |
| Tag 31–60 | Umsetzung | Quick WinsProzessharmonisierung startenSynergien detaillieren |
| Tag 61–100 | Verankerung | Berichtswege vereinheitlichenSynergie-TrackingReview und Anpassung des Plans |
Personalentscheidungen sollten früh fallen. Bain empfiehlt, die oberen Führungsebenen mit einer ehrgeizigen Frist zu besetzen, denn schwierige Personalfragen werden mit der Zeit nur schwieriger. Bis zur Bekanntgabe werben Wettbewerber um Ihre besten Kunden und Mitarbeitenden.
| Workstream | Typische Aufgaben | Häufige Stolpersteine |
|---|---|---|
| Organisation und Führung | Zielstruktur, Rollen, Entscheidungswege | Unklare Verantwortlichkeiten |
| HR | Schlüsselpersonen halten, Vergütung, Betriebsrat | Abwanderung, Verunsicherung |
| IT | Systemlandschaft, Schnittstellen, Datenmigration | Unterschätzter Aufwand |
| Finanzen und Controlling | Reporting, Konsolidierung, Synergie-Tracking | Verschiedene Kennzahlen |
| Recht und Compliance | Verträge, Datenschutz, Change-of-Control-Klauseln | Übersehene Kündigungsrechte |
| Vertrieb und Kunden | Cross-Selling, Kundenbindung, Marke | Kundenverlust in der Übergangsphase |
| Kommunikation | Intern und extern, einheitliche Botschaften | Gerüchte, widersprüchliche Aussagen (siehe M&A-Kommunikation) |
Digitale Werkzeuge und KI gewinnen bei der Integrationsplanung an Bedeutung: 22 % der von Bain befragten M&A-Praktiker nutzen generative KI für die Integrationsplanung, etwa um Daten beider Unternehmen abzugleichen, Kulturunterschiede zu analysieren oder Risiken zu markieren (Bain, 2024).
Die Unternehmenskultur gilt als einer der wichtigsten und zugleich am häufigsten unterschätzten Faktoren der Integration. Laut McKinsey halten 95 % der Führungskräfte die kulturelle Passung für entscheidend, und 25 % nennen mangelnden kulturellen Zusammenhalt als Hauptgrund für das Scheitern von Integrationen. Die Berater empfehlen drei Schritte: diagnostizieren, wie Arbeit tatsächlich abläuft, Prioritäten setzen und den Wandel fest verankern. Außerdem sollten Unternehmen Fortschritte mit Kennzahlen wie Mitarbeiterbindung, Produktivität und Zufriedenheit messen.
| Bereich | Mögliche Unterschiede |
|---|---|
| Entscheidungsstil | Hierarchisch„Chef entscheidet“oderdiskursivbreite Debatte |
| Verantwortung | EinzelverantwortungoderTeamverantwortung |
| Tempo | Schnelle Entscheidungenodergründliche Abstimmung |
| Führung | KontrolleoderVertrauen |
Bain spricht von „Fault Lines“: kulturellen Bruchlinien, die zunächst wie persönliche Leistungsprobleme wirken, aber unbehandelt zu Abwanderung kritischer Mitarbeitender führen können.
Die meisten Käufer überschätzen die Synergien, vor allem auf der Umsatzseite. In einer McKinsey-Auswertung von 160 Fusionen (2004) verfehlten knapp 70 % die erwarteten Umsatzsynergien. Bei Kostensynergien lief es besser: Rund 60 % erreichten die Planung nahezu vollständig, bei etwa einem Viertel waren sie um mindestens 25 % überschätzt. Fusionierende Unternehmen verlieren im Schnitt 2 bis 5 % ihrer gemeinsamen Kunden, einzelne mehr als 30 %.
Auch Bain bestätigt das Problem: Nur etwa die Hälfte der befragten Führungskräfte hat genug Detailtiefe, um Umsatzsynergien in das Dealmodell aufzunehmen (Bain, 2022 und 2024). Hilfreich sind Benchmarks, einmalige Integrationskosten (die oft unterschätzt werden) und ein realistischer Zeitplan. McKinsey weist darauf hin, dass Synergien, die nicht im ersten vollen Budgetjahr nach der Konsolidierung realisiert werden, womöglich gar nicht mehr eintreten.
| Risiko | Typisches Warnsignal | Gegenmaßnahme |
|---|---|---|
| Überschätzte Synergien | Umsatzsynergien ohne Detailplanung im Dealmodell | Benchmarks nutzen, Annahmen bis auf Produkt- und Kundenebene prüfen |
| Abwanderung von Schlüsselpersonen | Unklare Zukunft nach Bekanntgabe | Schnelle Besetzung der Führungsebenen, Bindungsmaßnahmen |
| Kundenverlust | Kundenbeziehungen hängen an einzelnen Personen oder Standorten | Frühe Kundenkommunikation, Due Diligence zur Kundenstruktur |
| Kulturkonflikte | Missverständnisse in Entscheidungswegen | Kulturdiagnose, gemeinsame Verhaltensregeln |
| Unterschätzte IT-Integration | Systeme nicht kompatibel | Systemlandschaft früh erfassen, Migration planen |
| Fehlendes Vorgehen | Kein standardisierter PMI-Prozess (laut BCG 2015 haben weniger als 40 % der Unternehmen einen) | IMO einrichten, Playbook entwickeln |
| Verzögerte Freigabe | Behördenprüfung zieht sich | Szenarien für Closing-Termine planen |
Die Informationen aus der Prüfung enden nicht mit dem Closing. Der Datenraum-Index zeigt, welche Verträge, Systeme und Verpflichtungen es gibt. Daraus lässt sich ableiten, wo Integrationsrisiken liegen. Mehr dazu im Glossar: Datenraum-Index. Wie ein sauberer Frage-Antwort-Prozess aussieht, lesen Sie unter Q&A-Prozesse in der Due Diligence steuern.
| Datenraum-Unterlage | Nutzen für die Integration |
|---|---|
| Verträge mit Change-of-Control-Klauseln | Kündigungsrechte frühzeitig erkennen, Verhandlungen planen |
| Organigramme, Schlüsselpersonen | Bindungsmaßnahmen, Zielstruktur |
| IT-Dokumentation, Systemlandschaft | Migrationsplan, Aufwandsschätzung |
| Q&A-Protokoll | Zusagen des Verkäufers nachvollziehen |
| Kundenverträge und Kundenstruktur | Risiko von Kundenverlust abschätzen |
| Datenschutzdokumentation | DSGVO-konforme Zusammenführung von Daten |
Klären Sie außerdem für die Zeit nach dem Closing: Wer behält Zugriff, wann werden Rechte entzogen, wie lange müssen Dokumente aufbewahrt werden? Eine saubere Rechtevergabe im virtuellen Datenraum erleichtert den Übergang. Anbieter finden Sie unter Ideals Datenraum und im M&A-Datenraum-Beitrag.
Der Wert einer Transaktion entsteht nach dem Closing. Wer die Integrationsform früh festlegt, Synergien realistisch plant, die Kultur ernst nimmt und die Erkenntnisse aus der Due Diligence nutzt, schafft die besten Voraussetzungen für den Erfolg.
Quellen: BCG, Why Deals Fail (2015) · Bain, The 10 Steps to Successful M&A Integration (2024) · Bain, Looking Ahead to 2026 · McKinsey, Where mergers go wrong (2004) · McKinsey, Organizational culture in mergers (2019) · Haspeslagh/Jemison, INSEAD