Sep 29, 2026
20
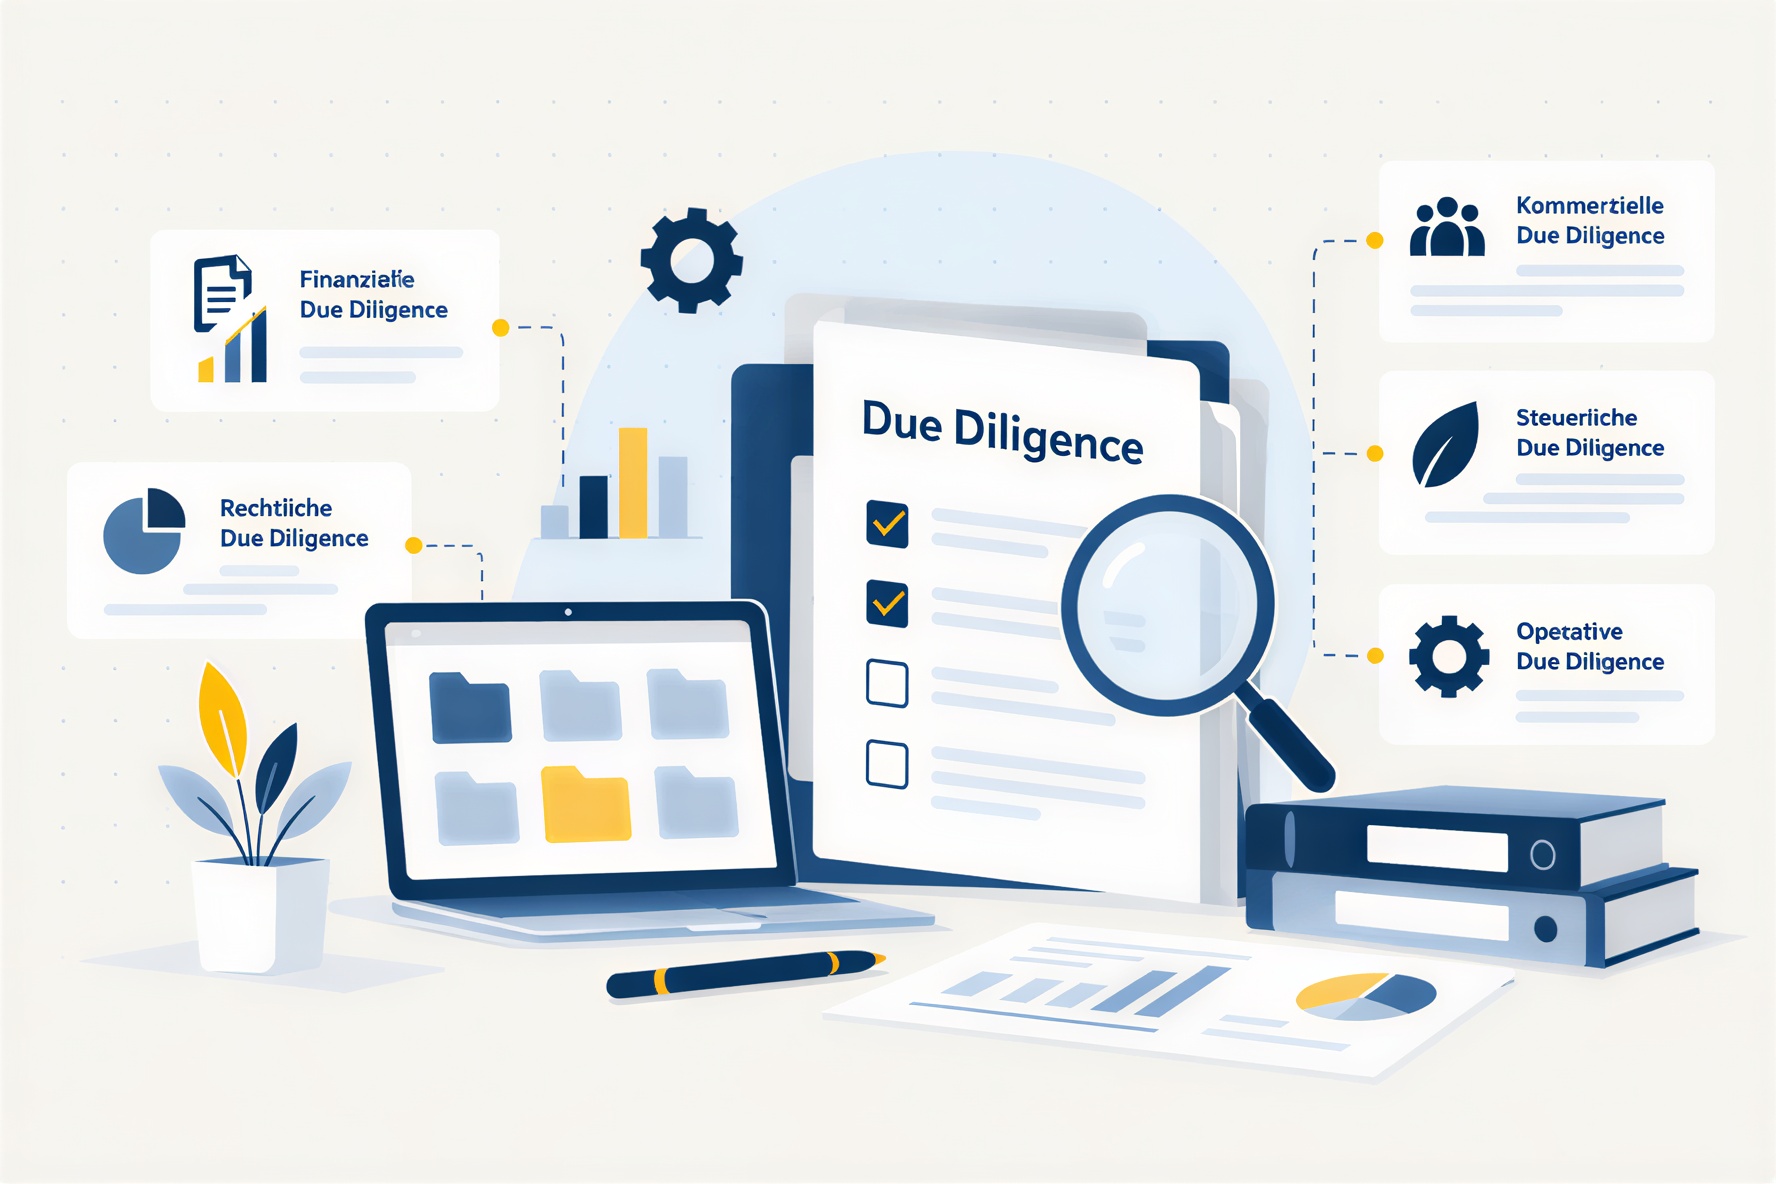
Due Diligence bezeichnet die sorgfältige Prüfung eines Unternehmens vor einer geplanten Transaktion – etwa vor einem Unternehmenskauf, einer Fusion, einer Beteiligung oder einer größeren Investition. Die Bedeutung von Due Diligence liegt darin, Käufern und Investoren eine verlässliche Entscheidungsgrundlage zu geben: Sie analysieren dabei systematisch rechtliche, finanzielle, steuerliche und operative Unterlagen, um Chancen und Risiken zu bewerten, bevor eine endgültige Entscheidung fällt.
| Auf einen Blick | |
|---|---|
| Was | Systematische Prüfung eines Zielunternehmens vor einer Transaktion |
| Ziel | Chancen und Risiken vor der Entscheidung bewerten |
| Dauer | Typischerweise 8–14 Wochen (mittelständische Transaktionen) |
| Arten | 8 Hauptarten – Financial, Legal, Tax, Commercial, HR, IP, Technical/IT, ESG |
| Gesetzliche Pflicht | Nein, freiwillig, aber Marktstandard |
| Durchführung | Wirtschaftsprüfer, Rechtsanwälte, Steuerberater, Unternehmensberater |
Der Begriff stammt aus dem Englischen und bedeutet wörtlich “gebührende Sorgfalt” oder “angemessene Sorgfaltspflicht”. Im deutschen Geschäftsalltag wird der englische Begriff jedoch fast ausschließlich unübersetzt verwendet (vgl. Gabler Wirtschaftslexikon: Due Diligence).
Welche Arten der Due Diligence gibt es?
Je nach Zielsetzung der Prüfung kommen unterschiedliche Fachbereiche zum Einsatz. Die folgende Tabelle zeigt die wichtigsten Arten im Überblick:
| Art | Fokus | Typische Dokumente | Wer führt sie durch |
|---|---|---|---|
| Kernprüfungen | |||
| Financial DD | Finanzlage, Cashflow, Bilanzqualität | Jahresabschlüsse, GuV, Cashflow-Planungen | Wirtschaftsprüfer, Finanzberater |
| Legal DD | Rechtliche Risiken, Verträge, Streitigkeiten | Gesellschaftsverträge, Lizenzen, laufende Rechtsstreitigkeiten | Rechtsanwälte |
| Tax DD | Steuerliche Risiken und Verbindlichkeiten | Steuerbescheide, Betriebsprüfungsberichte | Steuerberater |
| Commercial DD | Markt, Wettbewerb, Kundenbeziehungen | Marktanalysen, Kundenverträge, Wettbewerbsvergleiche | Unternehmensberater |
| Spezialprüfungen | |||
| HR DD | Personal, Arbeitsverträge, Vergütung | Arbeitsverträge, Sozialleistungen, Organigramme | HR-Berater |
| IP DD | Geistiges Eigentum, Patente, Marken | Patentanmeldungen, Markenregistrierungen, Lizenzverträge | IP-Anwälte |
| Technical/IT DD | IT-Systeme, Infrastruktur, Cybersicherheit | Systemarchitektur, Softwarelizenzen, Sicherheitskonzepte | IT-Experten |
| ESG DD | Umwelt, Soziales, Governance | Umweltgutachten, Compliance-Berichte, Nachhaltigkeitsberichte | ESG-Berater |
In der Praxis werden bei größeren Transaktionen mehrere dieser Prüfungen parallel durchgeführt, meist koordiniert durch einen Lead-Berater oder das M&A-Team des Käufers.
Der Due-Diligence-Prozess: Ablauf in 5 Phasen
Der Due-Diligence-Prozess – also der Ablauf der Prüfung – folgt in der Praxis meist einem festen Muster:
Die folgenden Zeiträume sind grobe Richtwerte für mittelständische Transaktionen. Die tatsächliche Dauer hängt stark von Unternehmensgröße, Branche und Komplexität der Transaktion ab.
| Phase | Typische Dauer | Wichtigste Aktivitäten |
|---|---|---|
| 1. Vorbereitung | 1–2 Wochen | Prüfungsumfang (Scope) festlegen, Berater engagieren, Datenraum einrichten |
| 2. Informationsbeschaffung | 2–4 Wochen | Dokumente zusammenstellen, Datenraum befüllen, Fragenkatalog (Q&A) erstellen |
| 3. Analyse & Prüfung | 3–6 Wochen | Dokumente auswerten, Red Flags identifizieren, Management-Interviews führen |
| 4. Reporting | 1–2 Wochen | Due-Diligence-Bericht erstellen, Risiken und Chancen zusammenfassend bewerten |
| 5. Verhandlung & Abschluss | variabel | Ergebnisse fließen in Kaufpreis, Garantien und Vertragsklauseln ein; Signing |
Was kostet eine Due-Diligence-Prüfung?
Die Kosten einer Due Diligence lassen sich nicht pauschal beziffern – sie hängen von mehreren Faktoren ab:
Die meisten Berater und Wirtschaftsprüfungsgesellschaften kalkulieren Due-Diligence-Honorare individuell auf Anfrage, da der Aufwand stark projektabhängig ist. Als grobe Orientierung gilt: Je mehr Arten der Due Diligence parallel laufen und je größer das Zielunternehmen, desto höher die Kosten – bei kleineren Transaktionen bewegt sich der Aufwand oft im niedrigen fünfstelligen Bereich, bei komplexen Konzerntransaktionen kann er deutlich höher liegen.
Due Diligence vs. Jahresabschlussprüfung: Was ist der Unterschied?
Die beiden Begriffe werden häufig verwechselt, unterscheiden sich aber grundlegend in Anlass, Ziel und rechtlichem Rahmen:
| Merkmal | Due Diligence | Jahresabschlussprüfung (Audit) |
|---|---|---|
| Anlass | Geplante Transaktion (Kauf, Investition, Fusion) | Gesetzliche Pflichtprüfung, meist jährlich |
| Ziel | Chancen und Risiken vor einer Entscheidung bewerten | Ordnungsmäßigkeit des Jahresabschlusses bestätigen |
| Häufigkeit | Einmalig, anlassbezogen | Wiederkehrend, meist jährlich |
| Rechtliche Pflicht | Freiwillig, aber marktüblich bei Transaktionen | Gesetzlich vorgeschrieben für bestimmte Unternehmen (§ 316 HGB) |
| Ergebnis | Due-Diligence-Bericht als interne Entscheidungsgrundlage | Bestätigungsvermerk (Testat) des Wirtschaftsprüfers |
Warum ist Due Diligence wichtig?
Wer auf eine gründliche Due Diligence verzichtet, geht bei einer Transaktion erhebliche Risiken ein:
Auffälligkeiten, die während der Prüfung entdeckt werden – sogenannte Red Flags –, sind Warnsignale für verborgene Risiken, etwa unklare Eigentumsverhältnisse, wiederkehrende Rechtsstreitigkeiten oder ungewöhnliche Schwankungen in der Bilanz. Eine strukturierte Due Diligence reduziert diese Risiken deutlich und liefert zugleich Argumente für die Kaufpreisverhandlung.
Praxisbeispiel (anonymisiert)
Ein mittelständisches Maschinenbauunternehmen bereitet den Verkauf an einen strategischen Investor vor. Während der Financial Due Diligence fällt auf, dass ein wichtiger Großkunde seinen Rahmenvertrag in den kommenden zwölf Monaten kündigen kann – eine Information, die im Verkaufsprospekt nicht auftauchte. Der Käufer nutzt dieses Ergebnis, um den Kaufpreis nachzuverhandeln und eine zusätzliche Garantieklausel in den Kaufvertrag aufzunehmen. Ohne die Due Diligence wäre dieses Risiko erst nach Vertragsabschluss sichtbar geworden.
Due Diligence in der Praxis: Der virtuelle Datenraum als zentrales Werkzeug
In der Praxis findet der Dokumentenaustausch bei einer Due-Diligence-Prüfung heute fast ausschließlich über einen virtuellen Datenraum statt. Dort erhalten alle Beteiligten – Käufer, Verkäufer, Berater und Prüfer – kontrollierten, nachvollziehbaren Zugriff auf die relevanten Unterlagen, unabhängig davon, welche Art von Due Diligence gerade durchgeführt wird.
Eine praktische, herunterladbare Vorlage für die Dokumentenanforderung finden Sie in unserer Due-Diligence-Checkliste für Käufer und Verkäufer.
Für Transaktionen im Immobilienbereich gelten zusätzliche, branchenspezifische Prüfpunkte – mehr dazu in unserem Artikel zur Immobilien Due Diligence.
FAQ: Häufig gestellte Fragen zu Due Diligence